金利や住宅価格に振り回されない!自分たちの「買いどきを見極める」には?


「資材高騰による住宅価格の値上がり」「住宅ローンの金利上昇」そんなニュースが飛び交っている中、
「これ以上高くなる前に買った方がいいの?」
「頭金を貯めてからの方が安心かな?」
「家賃も上がってきているし、このまま家賃を払い続けるのも・・・」
今すぐの方がいいの?もう少し待った方がいいの?と一歩を踏み出せずにいる方が多いのではないでしょうか?
「今買う」or「頭金を貯めてから」
家を「今買う?」それとも「頭金を貯めてから?」は、マイホームを考える人なら一度は悩むテーマです。
今買うことで得られるものとは?
-
住宅価格や金利が上昇するリスクを抑えられる可能性がある
-
家賃を払い続ける期間を短くできる
-
住宅ローンの返済を早く始めることで、完済時期も早められる
-
早い段階から自分たちの住まいで暮らすことができる
頭金を貯めてから買うことで得られるものは?
-
借入額を減らし、利息負担を抑えられる。
-
毎月の返済額を抑え、家計に余裕を持たせやすい。
-
購入後に必要となる家具・家電や引っ越し費用などを確保できる。
-
家計やライフプランを整理し、無理のない予算を考える時間が持てる。
時間をかけて情報収集をしたり、複数の住宅会社を比較したりすることは、納得の家づくりをするためには、とても大切なことです。とはいえ、待っている間に住宅価格が上昇したり、住宅ローン金利が上がったりすれば、購入に必要な予算が増えてしまうことにもなりかねません。また、その間は、賃貸に住み続けるための家賃の支払いも続きます。
待つことで家計全体がどう変わるのか?を考えてみる必要がありそうです。
待てば、住宅価格は下がる??
住宅価格の上昇は、資材価格・人件費の上昇、土地価格の上昇、円安、住宅需要と供給のバランスなど、複数の要因が重なっています。
住宅価格が上がっている主な要因
①建築資材の価格上昇
世界的な資源価格の変動や物流コストの上昇、さらに円安の影響で輸入資材の調達コストを押し上げ、木材・鋼材・セメントンなどの資材費やキッチンなどの住宅設備まで幅広い資材が値上がりしていることで住宅を建てるための費用が増加しています。
②人手不足と人件費の継続的な上昇
職人の高齢化、労働時間規制(2024年問題)に伴い、建設業界の人手不足は深刻化していて、人材確保のための賃金上昇や工事にかかる経費の増加がそのまま建築費に反映されています。
③省エネ基準強化による追加コスト
省エネ基準の適合義務化や断熱性能・耐震性の向上など、国が定める標準スペックが上がったことで建物のイニシャルコスト増加が避けられなくなっています。ただ、住宅性能の向上は、住宅のクオリティ(快適さ・安全さ・省エネ性)を格段に上げ、ランニングコストの削減という側面も持っています。
④土地価格の上昇
立地条件の良い土地には限りがあり、住宅を購入したい人からの需要が多くなると土地価格が上がりやすい状況になっています。また、新たに住宅用地を開発するにはインフラ整備が必要になる場合があり、その工事費や人件費の上昇が販売価格に反映されていることも影響しています。
今後、下落が見込めるとしたら・・・
①建築資材や人件費が下がる?
もし資材価格が下がったとしても、人手不足や賃金上昇が続けば建築費全体は下がらない可能性があります。
②供給が需要を上回る可能性がある?
住宅ローン金利の上昇による購買力の低下
人口減少により住宅需要の減少
空き家や中古住宅の増加
需要と供給のバランスという点から考えれば、土地や中古住宅などは下がる可能性はあります。ただ、仮に価格が下がるとしても、すべての物件が一律に安くなるというより、人口が集まる地域と人口流出が進む地域、利便性の高い土地とそうでない土地では、価格の動きが異なることも考えられます。
今後、住宅価格が下がる可能性がないとは言い切れませんが、いつ?どの程度下がるか?までは正確に予測することはできません。
「値下がりを待つ」よりも「値下がりしなくても困らない計画を立てる」ことが大切
住宅ローン金利から考えるマイホームの買いどき
住宅価格の値上がりとともに、もう一つ気になるのが住宅ローン金利の上昇です。
「今は金利が上がっているから、もう少し待ったほうがいいのでは?」
「頭金を貯めている間に、金利がさらに上がったらどうしよう?」
このように迷っている方も多いのではないでしょうか。
住宅ローン金利は、購入のタイミングによって総返済額を大きく左右する要素です。
住宅ローン金利は今、どのような状況?
現在の住宅ローン金利は、長らく続いた「超低金利時代」から抜け出し、「変動金利・固定金利ともに引き上げ局面」へ本格的に移行しています。日本銀行による政策金利の引き上げに伴い変動金利は、かつての0.3〜0.5%台といった超低金利水準から1%~1%台半ばへとシフトしています。今後の日銀の追加利上げの動向次第で、さらなる上昇が見込まれています。
今後、住宅ローン金利はどうなる?
今後の金利を考えるうえでは、物価や賃金の動き、日本銀行の金融政策、国内外の長期金利などを確認する必要があります。金融市場では、今後も日銀が段階的に利上げを進め、政策金利が2%程度に達する可能性を織り込んでいるという予測も出ていますが、市場予測は経済情勢によって変わるため確定的な予測ではありません。
とはいえ、市場は将来の利上げを織り込んでいるという点を見過ごすことはできません。そのため、住宅ローンの借入額を検討する際には、現在の金利より、さらに1%上昇した場合を想定して考えるようにしましょう。今後、金利が必ず上がると決まっているわけではありませんが、金利が上昇する可能性を考慮せずに住宅予算を決めるのはとても危険です。
「金利が低いうちに買う」ことよりも、「将来金利が上がっても家計が苦しくならない予算で買う」ことを優先する
具体例で考える「2年待つ」という選択
国土交通省「住宅市場動向調査」
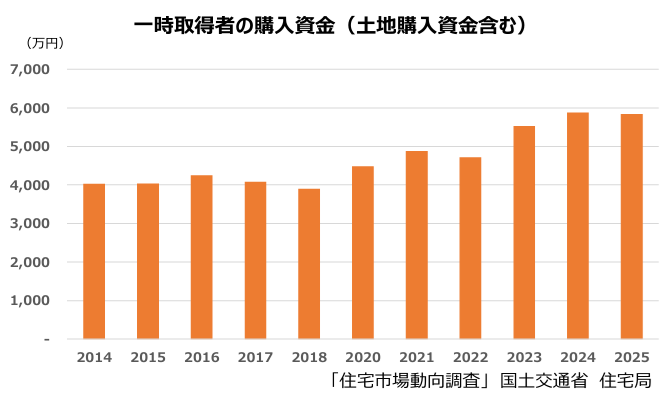
一次取得者の購入資金の平均値 ※土地を購入した新築世帯(土地購入資金も含む)
令和7年度 5,839万円
令和5年度 5,537万円
直近の2年間で約312万円高くなっています。
そのアップ分と同額の300万円を頭金として2年間貯蓄して用意したケースで考えてみます。
【条件】
家賃:75,000円/月(共益費、駐車場代込み)
住宅価格:5,000万円
住宅ローン
返済期間 40年(元利均等返済)
金利 1.50%
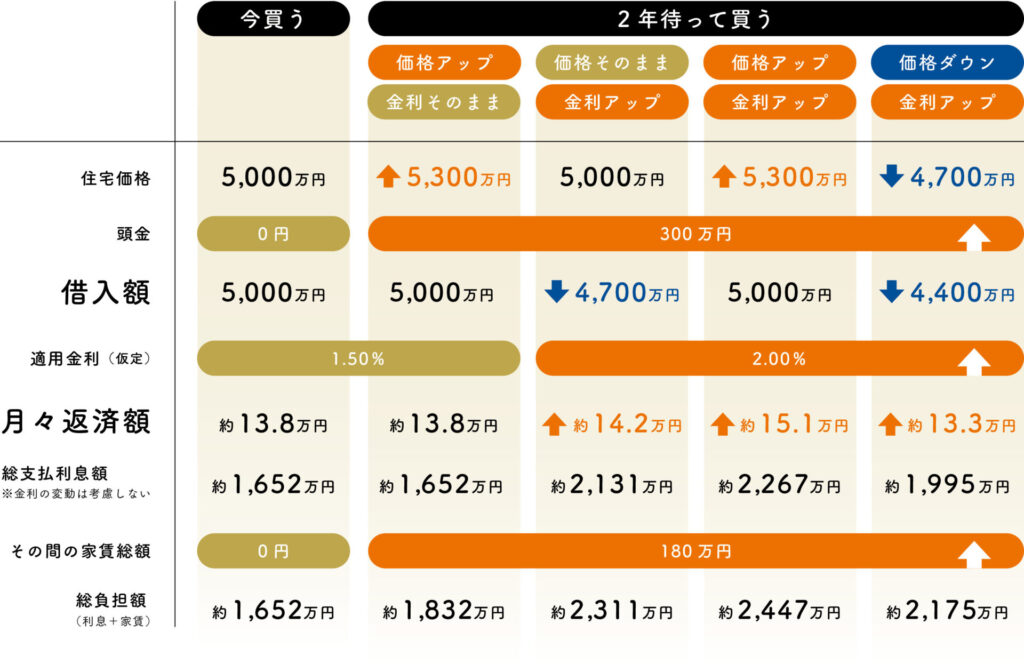
頭金を貯めるために2年間購入を待ったとしても、その間に建物価格や土地価格、住宅ローン金利が上昇すれば、負担が軽くなるとは限らないようです。このケースでは、住宅価格がダウンしたとしても金利がアップすることで負担は大きくなってしまいました。金利上昇の影響は思いのほか大きいようです。
2年待てば頭金を増やせるとしても、住宅価格が上昇したり、住宅ローン金利が高くなったりすれば、結果は変わります。
反対に、住宅価格や金利が下がれば、待つことが有利になる可能性もあります。
重要なのは「待てば得をする」とも「今買えば得をする」とも決めつけないことです。優先すべきは、最安値で家を買うことではありません。「安心して暮らせる住まい」を「無理のない予算で手に入れること」です!
市場の動きに振り回されず、自分たちに合ったタイミングを判断するためには次の点を整理してみましょう!
- 現在の家計から無理のない住居費を把握する
- 教育費・老後資金など将来の支出を見通す
- 今の住宅価格水準での家の総予算(土地・建物・諸費用)を確認する
- 住宅ローン金利が上がったとしても、家計を維持できるか?
- 住宅価格や金利が変化した場合の資金計画を作成し比較する
- 待つ間に増やせる頭金、待つ間に支払う家賃を試算する
- 今後の収入やライフステージの変化を踏まえ、購入後も貯蓄・資産運用が継続できるか?
「今買うか?」「待って買うか?」を決める前に、まずするべきことは「自分たちの住宅予算を明確にする」ことです。
今、前向きに検討してもいい人
- 家族構成や生活設計がある程度固まっている人
- 家の購入基準が明確な人
- 金利が今より1%~2%上昇しても、家計が破綻せず許容できる範囲に収まる人
- 現在の家賃負担が大きく、住宅ローンを組んだ方が合理的だと判断できる人
- 住宅ローンの完済スケジュールを早めに確定させたい人
もう少し、様子を見た方がいい人
- キャリアやライフスタイルが大きく変わる可能性がある人
- 希望する住宅や土地が定まっていない人
- 自己資金に余裕がなく、カツカツの資金計画になっている人
- 「金利の上昇」や「不動産価格の下落」が怖くて決断できない人
- なんとなく焦って、価格だけを見て購入を決めようとしている人
まとめ
住宅価格や金利の動きは、個人の力ではコントロールできません。しかし、住宅予算や住宅ローンの借入額、支出や貯蓄額などの家計は、自分たちで検討し調整することができます。
今買うべきか、待つべきか。
住宅の買いどきは人によって違います。今の条件で納得できる家を手に入れることができて、購入後も家計に余力がある人であれば、先延ばしにするメリットはあまりないかもしれません。一方で、収入や支出が安定していない、購入後に手元のお金がほとんど残らないの人の場合は、家計を整える時間や、購入後の生活を守るための準備期間を確保することがとても重要になってきます。
大切なのは、住宅価格が下がるのを待つことでも、金利が上がる前に焦って買うことでもありません。
住宅購入は「市場のタイミング(金利・価格)」に合わせるのではなく「自分と家族のライフタイミング」に合わせて決めること!
それこそが、後悔しないマイホーム購入の第一歩です。
この記事をシェアする


 3000以上の施工事例